

MicroLED的岔路口:AR/VR显示与共封装光学(CPO)之间的技术迁移与产业博弈
2026年9月,荷兰埃因霍温,MicroLED Connect与AR/VR Connect联合大会。这场会议的规模每年增长约20%至30%,作者将其比作SPIE AR/VR/MR大会的早期阶段——优秀的演讲嘉宾、活跃的业内交流。但今年传递出一个远比规模增长更值得关注的信号:MicroLED厂商正将大量精力从AR显示转向AI数据中心的光互连,尤其是共封装光学(CPO) 。“每家MicroLED厂商都在谈论CPO,”作者写道,“就连AR眼镜的领军人物伯纳德·克雷斯(Bernard Kress)也用了近一半的篇幅来讲解CPO。”
一、OST AR专题讨论:没有共识,但有清晰的分野
大会亮点是一场关于光学透视(OST)AR显示的专题讨论,由作者主持。小组成员覆盖了当前所有主流技术路线:
| 参与者 | 所属机构 | 代表路线 |
|---|---|---|
| Bernard Kress | 美国谷歌(SPIE会士、前主席,曾任职微软HoloLens) | MicroLED与AR/VR |
| Ed Tang | 美国Avegant | LCOS光引擎 |
| Berthold Hahn | 美国Meta | MicroLED |
| Barry Silverstein | 美国罗切斯特大学扩展现实中心(曾任职Meta) | 激光显示(激光照明LCOS、激光束扫描) |
| Radu Reit | Display Skeptics | Micro-OLED |
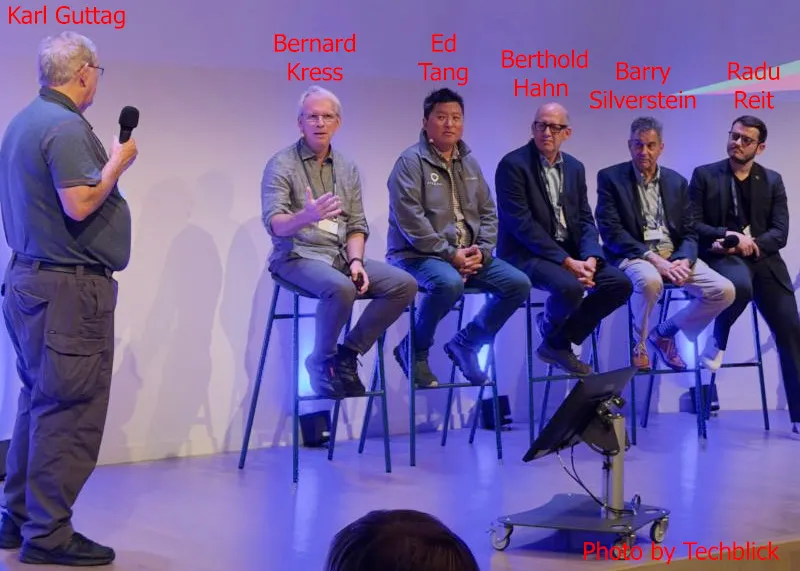
讨论没有达成共识,但勾勒出了各技术路线的现实位置:
纯绿色MicroLED:在小型轻便、视场角约30°的产品领域占据主导。据作者了解,这类AR眼镜主要在亚洲用于中英辅助翻译,在学校和大学环境中使用尤为集中。Display Skeptics的Radu Reit使用Even Realities眼镜进行中英语音翻译,认为“非常实用”——视觉翻译比同声传译更易理解,且具有音频所不具备的持续性。
LCOS:在全彩显示方面仍具尺寸和成本优势。
Micro-OLED:在体积稍大的眼镜中,借助一维反射(几何)波导找到了应用。
激光束扫描(LBS) :技术可追溯至1990年代,至今仍有支持者认为其有望提供更小巧的解决方案。
作者的核心判断是:MicroLED在短期内仍难以提供尺寸和成本都合理的全彩解决方案。
二、18个相互掣肘的设计约束
作者在“大师班”演讲中列出了OST AR设计面临的18个关键问题,其核心洞察是:试图解决其中任何一个问题,通常都会对其他多个问题产生负面影响。
以视场角为例:更大的FOV需要更多光源→更多电力→更大电池→更重;更大的FOV还需要更多像素填充区域→更多数据→更多处理→更大带宽→更多电力、电池和重量。这是一个闭环的负反馈系统,任何单点优化都会被系统级代价抵消。
作者还对Meta的Jason Hartlove提出的“1亿/4/1亿美元”方案(1亿美元用于显示屏、投影光学和波导,其中4项各需1亿美元)提出了批评,认为这是本末倒置:“如果我们回顾技术普及化的历史,首先是产品解决了用户的问题,早期用户购买初期产品,从而降低成本。投资可以加速这一过程,但也需要反复迭代,从经验中吸取教训——‘九个孕妇一个月也生不出一个孩子。’”
三、百万级市场:令人振奋,但不足以养活供应链
来自中国的报道称,2026年将有160万至200万副纯绿色MicroLED眼镜出货。若为双目眼镜,意味着每年约300万至400万颗绿色MicroLED。作者认为,200多万副的市场规模是一个“令人鼓舞的信号”,但远不足以支撑一个健康的组件制造商商业生态系统。
他援引了在德州仪器学到的一句格言:“半导体行业有三个变量——价格、销量和时间。你随便选两个变量,我就能告诉你第三个。”
具体测算:若Ray-Neo纯绿色双筒眼镜在美国售价499美元,中国价格可能更低。扣除其他部件、组装、运输等成本,显示屏加光学元件成本可能低于每只眼睛100美元。据传Jade Bird Display的纯绿色单色显示屏(含投影仪、不含波导)售价约40美元,MicroLED是主要成本来源。按300万台、每台40美元计算,市场规模约1.2亿美元;按20%利润率计,潜在毛利润约2400万美元,由几家销售绿色MicroLED的公司瓜分——且这尚未扣除研发、营销和公司运营成本。
与此同时,Bernard Kress在主题演讲中指出,眼镜制造商(部分得益于以依视路陆逊梯卡为首的寡头格局)习惯于70%至80%的利润率,而如今显示眼镜的毛利率低于10%。作者强调:一个行业要长期可持续发展,供应链上下游的所有公司都必须获得足够利润才能维持运营。
四、CPO:MicroLED厂商的重心迁移
如果说本届大会传递出一个最明确的信号,那就是MicroLED厂商正将大量精力投入光互连,尤其是CPO。
Kress指出,CPO对MicroLED和波导的要求与AR截然不同:
对LED而言:不需要全彩,波长要求也不同;
对波导而言:目标是保持紧密的光斑分布,而非像人眼那样形成分散光斑。
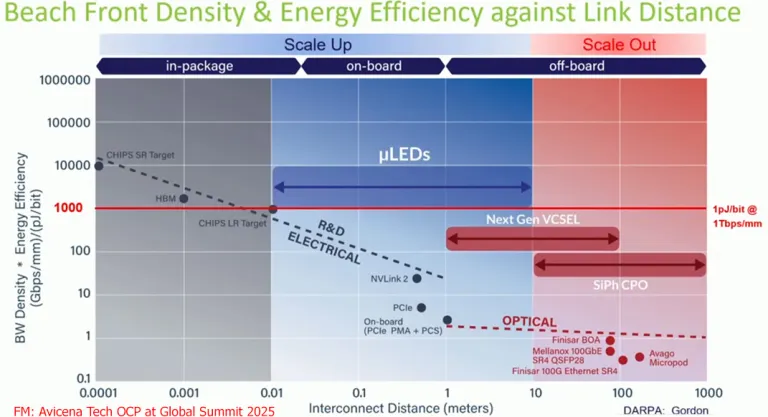
与AR相比,MicroLED厂商认为,由AI数据中心驱动的CPO在短期内拥有更大的潜在市场。这很可能导致许多厂商将研发重点从AR转向CPO,对全彩技术的发展产生尤为显著的影响。
但Kress同时泼了一盆冷水:CPO市场目前仍以投机为主。当前CPO主要由各种激光器(外置激光源ELS和VCSEL)主导,MicroLED迄今为止仅取得微小进展。作者对此评价道:“听到这番话出自Kress之口,还是让人感到有些震惊,因为他可是AR的主要倡导者之一。”
五、Avicena与“宽而慢”的底层逻辑
美国Avicena Tech是一家致力于在单芯片上集成MicroLED和传感器阵列的OPC收发器公司。其技术逻辑揭示了MicroLED在CPO中的真实定位:
MicroLED传感器主要用于板载和近板间通信,因为激光传输需要对数据进行串行化,而串行化会带来相当大的功耗和延迟。与激光相比,MicroLED在短距离传输时采用 “宽而慢” 的方式——使用多个通道(LED)和多条路径(通过波导或其他光连接),以并行换取低功耗和低延迟。
这正是MicroLED在CPO中的差异化价值:它不是在复制通信产业“窄而快”的串行逻辑,而是在用数量换速度,与GPU的并行计算哲学同构。
六、波导公司也在转向CPO
AI数据中心的巨额投资和潜在市场,波导公司同样心知肚明。美国Vuzix在演讲中用了约一半篇幅讨论各种需求,并表示正在寻求进军CPO市场,同时寻找客户和合作伙伴。
七、结论:手段可能变成目的本身
作者对AR的“积极一面”给出了审慎的判断:CPO的投资将有助于MicroLED的整体发展——制造基础设施、工艺知识和规模效应可以复用。
但他同时提出了一个更深层的忧虑:“对于那些想把MicroLED应用于AR的公司来说,实现目标的手段往往会变成最终目标本身。 ”当CPO的市场叙事足够大、资金足够多时,AR可能从“目的地”退化为“技术验证场景”,全彩MicroLED的研发优先级将被进一步挤压。
作者最后写道:得知AR在音视频翻译领域的应用终于突破百万,令人振奋;但AR领域仍存在许多尚未解决的技术难题。CPO能否成为MicroLED的大市场仍有风险,但大量资金涌入数据中心,对MicroLED公司具有巨大的吸引力——而这种吸引力本身,正在重塑这个行业的技术路线图。
来源:本文编译自Karl Guttag(KGOnTech)2026年10月21日博客文章,原标题为“MicroLED, AR/VR Connect, and Co-Packaged Optics (CPO)”。作者系显示技术领域资深分析师,曾任职德州仪器20年、Syndiant 7年。
- 收藏

 粤公网安备44030002015498号