

微观世界的宏大增长 ——2026年第二季度微纳制造领域产业三维透视
【核心提示】"微纳制造技术"是指尺度为毫米、微米和纳米量级的零件,以及由这些零件构成的部件或系统的设计、加工、组装、集成与应用技术。它并非单一技术,而是融合了半导体工艺、精密机械、光电技术、材料科学、物理化学等多学科的尖端制造技术体系,是支撑现代高端制造和前沿科技发展的核心底层技术,支撑着数字化技术乃至人工智能技术的持续探索与发展。
"微纳制造"在中国国民经济核算体系(GB/T 4754-2017)中并非独立统计门类,其横跨集成电路制造、电子元器件、仪器仪表、电子专用材料等多个子行业。本报告以国家统计局Q2 2026年GDP核算数据为主要叙事框架,叠加微纳制造核心子领域的官方工业运行数据和第三方行业研究数据,形成交叉参照分析。所有数据均标注来源,转载或阅读时请注意区分官方统计与机构预测。
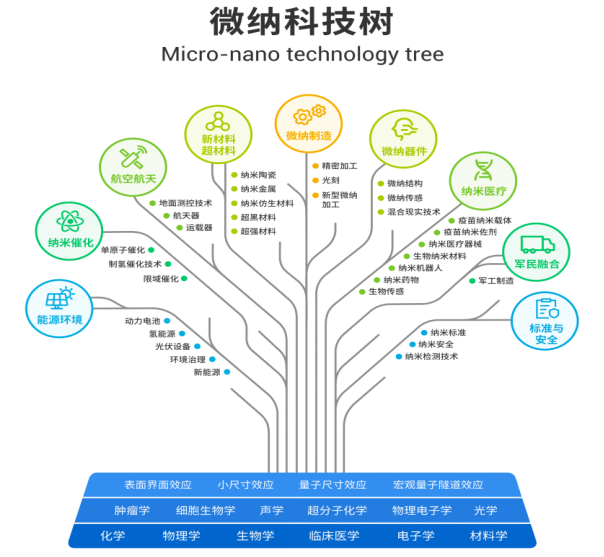
图1|微纳制造技术领域示意图
【导语】2026年第二季度,中国国内生产总值同比增长4.3%,较一季度回落0.7个百分点。同期,高技术制造业增加值增长14.0%、电子信息制造业增长16.1%(均为二季度单季),全球半导体设备出货额连续两个季度创历史新高。宏观增速放缓与微纳制造关联产业加速上行形成的这组反差,是本季度中国制造业最值得关注的结构性变化。
一、宏观面:新旧动能增速差持续扩大
据国家统计局2026年7月15日发布的数据,二季度国内生产总值为361,511亿元,同比增长4.3%(不变价),环比增长0.9%。上半年累计GDP为695,704亿元,同比增长4.7%,处于全年4.5%—5.0%目标区间内。制造业GDP二季度为95,370亿元,同比增长4.8%。但真正值得关注的是结构分化。据国家统计局数据,以高技术制造业、数字产品制造业为代表的新动能领域,上半年对规模以上工业增加值增长的贡献率达47.9%,较上年全年提高12.0个百分点;其中6月份单月贡献率更高达61.4%。新动能对工业增长的引领作用持续增强。
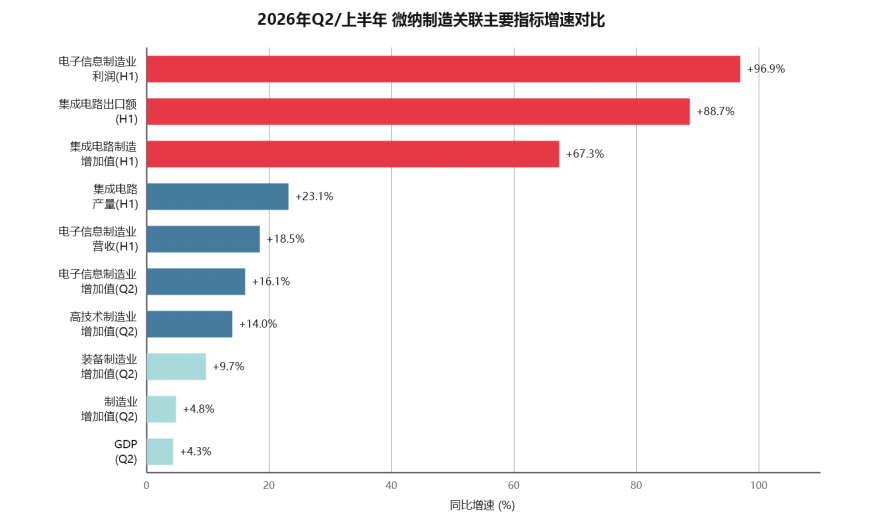 示意图2|2026年Q2/上半年微纳制造关联主要指标增速对比。
注:各指标统计口径不同(利润/营收/增加值/产量),仅作概览,不宜直接横向比较。(数据来源:国家统计局、工业和信息化部、海关总署、国新办)
表1|2026年Q2/上半年微纳制造关联宏观指标(按增速降序)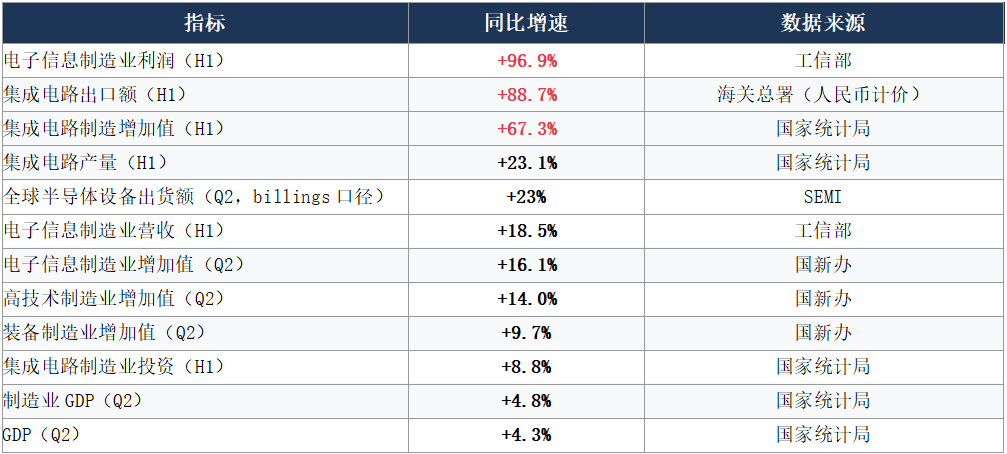
注:H1为上半年(1—6月)累计数据,Q2为二季度单季数据;行业增加值数据均为规模以上口径。集成电路制造增加值增长67.3%为上半年数据;该指标为增加值增速,不等于产量增速。制造业GDP按现价核算、增速按不变价,与规模以上制造业增加值口径不同。“全球半导体设备出货额”为全球口径(SEMI),其余为中国口径。
投资端同样印证了这一趋势。上半年高技术产业投资同比增长4.6%,其中集成电路制造业投资增长8.8%,电子专用材料制造投资增长10%。出口端更为亮眼:以人民币计价,上半年集成电路出口额增长88.7%,电子元件出口增长62.6%——AI算力需求的全球性爆发和中国微纳制造产能的集中释放,正在同时发生。
“反映新兴领域、新动能的发展壮大态势还在加快,二季度比一季度表现更好。”——国家统计局副局长毛盛勇,2026年7月15日国新办新闻发布会
二、产业面:细分赛道冷热不均
在总量高增长的表象下,微纳制造不同细分赛道呈现出鲜明的分化格局——AI算力链条上的领域高速增长,传统消费电子端的传感器企业仍在承压。
半导体设备:连续两季创历史新高
据SEMI(国际半导体产业协会)2026年9月发布的数据,二季度全球半导体设备出货额达405.3亿美元,同比增长23%,环比增长11%,连续第二个季度创历史新高。SEMI预测2026全年全球半导体设备销售额将达1,659亿美元,同比增长23.2%。
中国以119亿美元的季度设备采购额位居全球第一,领先中国台湾(108.9亿美元)和韩国(90.8亿美元)。设备市场的高景气,直接反映了晶圆厂扩充微纳加工产能的意愿。

图3|2026年Q2全球半导体设备出货区域分布(数据来源:SEMI)
MEMS:市场稳步扩张,企业分化显著
MEMS(微机电系统)是微纳制造最成熟的产业化方向。据Mordor Intelligence预测,2026年全球MEMS市场规模约为186.6亿美元(商业机构预测口径);但企业层面的表现差异显著:
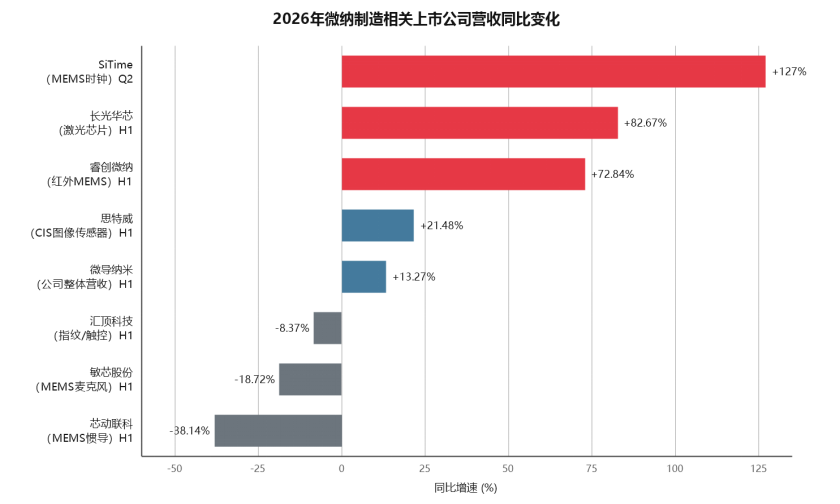 图4|2026年代表性微纳制造相关上市公司营业收入同比变化。
注:均为公司整体口径;微导纳米的半导体设备业务收入同比增长224.77%。(数据来源:各企业定期报告)
表2|2020年代表性微纳制造相关公司营业收入同比变化(按增速降序,均为公司整体口径)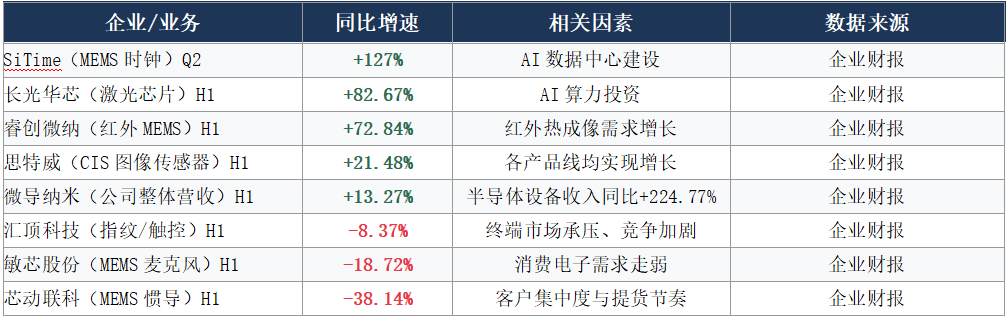 注:此表选取的为代表性案例样本,覆盖MEMS器件主要品类(时钟、红外、CIS、麦克风、惯导)及半导体设备环节,增长与承压两端兼有,旨在呈现细分赛道的分化方向;样本不构成全行业统计,表中增速不可外推为行业平均增速,也不宜用于企业间排名。不同口径数据不宜直接横向比较。“相关因素”为基于公开信息的归纳,不代表企业官方口径。
最引人注目的是SiTime。这家全球MEMS时钟芯片龙头二季度营收1.574亿美元,同比增长127%,GAAP净利润约1,816万美元;其通信、企业与数据中心业务(CED)同比增长181%。这些数据反映了相关市场需求增长,但公司整体营收不应直接等同于单一MEMS业务收入。(来源:SiTime财报)
国内市场分化同样明显。受益于AI算力、汽车电子、光通信等高景气赛道的企业高速增长;而以传统消费电子为主要下游的企业则面临较大盈利压力。据电子工程专辑对10家代表性传感器企业的半年报分析,行业呈现“高增长与深度亏损并存”的格局。
地缘与供应链:博弈加剧,不确定性上升
值得关注的是,据公开报道,二季度美国对华半导体出口管制持续升级。同期SEMI数据显示,二季度全球设备出货额同比增长23%,较一季度(+14%)进一步加快,环比增长11%,连续两个季度创历史新高;中国大陆仍以119亿美元居首,SEMI同时预计2026年中国设备支出增速将有所放缓(前期投资基数较高)。需要说明的是,总量增长本身不足以单独判断管制对产品结构与采购规模的影响;从公开信息看,博弈正向MEMS等“成熟但有战略价值”的环节延伸,更可能体现在结构层面。
三、技术前沿:六项突破勾勒未来路径
2026年年中以来,微纳制造领域涌现了六项值得关注的进展,显示了这一领域的演进方向。其中玉之泉发布与物理所成果发生于7月上旬,作为本报告的后续进展收录。
纳米光刻与压印:国产设备产业化提速
7月8日,玉之泉联合浙江大学发布“万通道3D纳米激光直写光刻机”——瞬间生成1万多个可独立控制的并行激光焦点,2D面扫描速率达40mm²/min(传统双光子直写的数十倍),最小特征尺寸达亚50纳米(特定工艺条件),最大加工幅面可覆盖12英寸晶圆。该设备首发应用于超表面(Metasurface)制造,为AR/VR光波导、固态激光雷达、光子芯片的规模化量产提供了核心设备支撑。(来源:中国日报)
6月5日,璞璘科技交付国内首台量产型“真空气压式晶圆级纳米压印光刻机”(PL-AS)——基于该设备已成功实现8英寸光芯片晶圆的规模化量产验证,据企业介绍,在其8英寸光芯片制造场景下,单片芯片制造成本约为传统DUV方案的十分之一。纳米压印被视为与光学光刻互补共存的新路线,在3D NAND存储和AR光学元件领域前景广阔。(来源:证券时报)
三维芯片与微纳操控:基础研究突破
5月27日,美国伊利诺伊大学团队在《Nature》发表单片三维硅晶体管集成研究。研究利用厚度不超过10纳米的单晶硅纳米膜,通过滚动转印实现垂直堆叠,并在不超过400°C的加工温度下构建多层晶体管及逻辑电路。该工作为硅基单片三维集成提供了研究路径,其产业化进展仍需与实验室演示区分。(来源:Nature
同在6月,安徽大学与中科大团队在《Nature》发表“光纤微镊”成果——在商用光纤端部构建三维微镊,力质比约340 μN/mg,较此前报道的光纤集成微镊提高1—2个数量级,能实现单细胞级精密操控,并在百微米狭窄空间内完成微结构装配。为微创医疗和生命健康提供了全新技术路径。(来源:科技日报/新华网)
智能传感与离子束加工:面向量产
6月3日,STMicroelectronics发布IIS3DWB10IS智能振动传感器——内置传感器端AI,面向工业预测性维护,将分析推向边缘端,减少数据传输延迟,产品计划7月起供货。(来源:ST官方)
中科院物理所发展“宽束离子束应变诱导加工”新方法——以“平行加工”替代聚焦离子束的“逐点扫描”,在4英寸晶圆上实现所有图案结构同步三维折叠,加工时间从数小时压缩至数十秒,大面积一致性超97%。为三维集成光子器件走向晶圆级规模化制造奠定基础。成果7月5日在线发表于《Advanced Materials》。(来源:中科院物理所)
四、综合分析:三条主线的交汇
将宏观、中观和前沿三条线索叠加,可以看到微纳制造产业在2026年第二季度呈现出三个清晰的结构性特征:
第一,“AI重塑微纳制造”已从概念进入数据验证期。SiTime MEMS时钟芯片Q2营收同比增长127%,核心驱动力是AI数据中心;上半年集成电路制造增加值增长67.3%,核心驱动力是AI算力芯片和存储芯片;全球半导体设备连续两季创纪录,SEMI明确指出“AI领域设备投资大幅扩张”是主因。AI不再只是需求侧的故事,它正在从设备采购、产线建设到芯片设计的全链条重塑微纳制造。
第二,产业分化加剧,“新旧动能”的鸿沟在微纳制造内部同样上演。SiTime单季营收同比增长127%的同时,国内MEMS麦克风企业敏芯股份由盈转亏,指纹芯片龙头汇顶科技归母净利润下降41.59%。受益AI和汽车电子的企业与依赖消费电子的企业之间,增速差距已达100个百分点以上。
第三,中国在微纳制造领域正从“产能扩张”走向“装备自主”。近期最引人注目的技术信号,不是某项实验室成果,而是两台设备的产业化落地——玉之泉万通道纳米激光直写光刻机和璞璘科技量产型纳米压印光刻机。前者解决了超表面制造的高通量瓶颈,后者据企业介绍以约为DUV方案十分之一的成本实现了8英寸光芯片晶圆量产。与此同时,微导纳米半导体设备收入同比增长224.77%、占公司营收比重首次超过50%,反映国产ALD/CVD设备正在存储领域加速放量。
“新动能以两成多的增加值占比,贡献了六成的工业增长,已发展成为工业增长重要引擎。”——国家统计局工业统计司司长王新(6月份单月数据)
五、风险提示
1. 地缘政治风险:据公开报道,美国对华半导体出口管制持续升级,正向MEMS等“成熟但有战略价值”的环节延伸,供应链不确定性加剧。
2. 投资放缓风险:上半年固定资产投资(不含农户)同比下降5.7%、制造业投资下降1.2%,整体投资放缓可能对产能扩张形成制约。
3. 需求分化风险:消费电子端需求疲软仍在拖累部分传感器企业,结构性分化或将催生行业整合。
4. 数据口径风险:各机构对MEMS等细分市场的规模估算差异较大,引用时须注明数据口径。部分企业财务数据为上半年累计数据,非Q2单季度拆分,单季度精确数据以各公司后续披露为准。
附录:数据来源与参考
官方统计数据
· 国家统计局,《2026年二季度和上半年国内生产总值初步核算结果》,2026.7.16
· 国家统计局,《副局长就2026年上半年国民经济运行情况答记者问》,2026.7.15
· 国家统计局,王新《工业经济稳中有进 新动能成长壮大》,2026.7.16
· 工信部,《2026年1—6月电子信息制造业运行情况》,2026.7.31
· 工信部,《国新办就2026年上半年工业和信息化发展情况举行新闻发布会》,2026.7.20
行业机构数据
· SEMI(国际半导体产业协会),2026Q2全球半导体设备出货数据,2026.9
· Mordor Intelligence,MEMS Sensor Market Report 2026-2031
· SiTime,Q2 2026 Financial Results,2026.8.5
媒体报道与企业公告
· 电子工程专辑,《SEMI:2026Q2全球半导体设备出货同比增长23%》,2026.9.7
· 电子工程专辑,《2026上半年传感器财报深度解构:AI催生的分化与重构》,2026.9.10
· 证券时报,《微导纳米上半年营收同比增长13.27%》,2026.8.28
· 证券时报,《我国纳米压印光刻机领域取得重大突破》,2026.6.5
· 科技日报,《“光纤微镊”诞生,操控单细胞有了“微型灵巧手”》,2026.6.22
· 科技日报,《三维芯片制造“最后堡垒”攻破》,2026.6.2
· 中国日报,《玉之泉“万通道3D纳米激光直写光刻机”正式上市》,2026.7.8
· 中科院物理所,《晶圆级三维纳米结构与器件的离子束加工新方法》,2026.7.8
注:本报道数据均来自公开渠道并标注来源。官方统计数据以国家统计局、工业和信息化部、海关总署正式发布为准;第三方机构测算数据仅供参照;企业介绍性数据(如璞璘科技成本对比)未经独立第三方验证。
- 收藏

 粤公网安备44030002015498号